Daň z příjmu fyzických osob
daňový rezident - má bydliště na území ČR nebo se zde obvykle zdržuje (alespoň 183 dní v roce - výjimka léčení nebo studium): podléhá dani z příjmů svými celosvětovými příjmy
daňový nerezident - dani z příjmů podléhají pouze jeho příjmy ze zdrojů na území ČR
předmět daně - nejen peněžní příjmy, ale i příjmy naturální nebo získané směnou
příjmy osvobozené od daně z příjmů:
• sociální příjmy (státní sociální podpora, stipendia, …)
• náhrady škody (ne v případě podnikání nebo pronájmu)
• některé příjmy z prodeje majetku (např. u motorových vozidel po 1 roce po nabytí nebo po 5 letech od vyřazení z obchodního majetku)
• příjmy související se státní politikou bydlení
• výhry v loteriích (ne reklamní a veřejná soutěže)
Příjmy ze závislé činnosti a funkční požitky
• pracovně právní, služební nebo členský poměr. Práce není vykovávána vlastním jménem a na vlastní účet, ale podle pokynů toho, kdo příjem vyplácí, v jím stanovené době, na jím stanoveném místě
• příjmy členů družstva za práci pro družstvo, společníků s.r.o. a komandistů k.s. za práci pro společnost, a to i případě neexistence pracovně právního vztahu
• odměny členů statutárních orgánů právnických osob (tantiémy)
• náhrady mzdy
• funkční požitky - odměny za výkon funkce (poslanci, členové vlády, pokladník zájmového sdružení, …)
• patří sem i naturální příjmy, jako např. zdarma poskytnutý podnikový byt, používání služebního auta i pro soukromé účely - 1% měsíčně ze vstupní ceny vozidla
výdaje - pouze pojistné na sociální zabezpečení a zdravotní pojištění
zdaňování vždy u zdroje, měsíční záloha na daň, každý poplatník může podepsat u 1 zaměstnavatele Prohlášení poplatníka - uplatní se nezdanitelné částky při výpočtu zálohy na daň
• 3,170,- na poplatníka
• 2.130,- na vyživované dítě
• 595,- při pobírání částečného invalidního důchodu
• 1.190,- při pobírání plného invalidního důchodu
• 4.170,- držitel průkazky ZTP/P
• 950,- student
• 21.720,- ročně na manželku, které nemá roční hrubé příjmy větší než 38.040,-
• úroky z úvěru ze stavebního spoření, hypotečního úvěru
zdanění mzdy srážkou - poplatník nepodepsal Prohlášení a jeho hrubý měsíční příjem je max 5.000,-, zdaňuje se srážkou 15% - tím je daňová povinnost splněna.
roční zúčtování záloh na daň
poplatník může požádat zaměstnavatele do 15. února následujícího roku, pokud:
• neměl zaměstnavatele, u kterého nepodepsal Prohlášení
• další příjmy max 4.000,- hrubého (kromě příjmů zdaňovaných srážkou)
• neuplatňuje odpočet úroků z úvěru
výhody:
• lze uplatnit odpočty, které poplatník zapomněl uplatnit
• lze uplatnit odpočty, které poplatník nemohl uplatnit (na manželku, dary, penzijní připojištění, životní pojištění)
• v případě výrazně rozdílných mezd v jednotlivých měsících
Příjmy z podnikání a z jiné samostatné výdělečné činnosti
příjmy z podnikání:
• příjmy ze zemědělské výroby
• příjmy ze životnosti
• příjmy z jiného podnikání
Za příjem z podnikání se považuje i podíl na zisku společníka v.o.s. a komplementáře k.s.
Jiná samostatná výdělečná činnost:
• příjmy z převodu a využití průmyslového a duševního vlastnictví a autorských práv
• příjmy z výkonu nezávislého povolání (profesionální sportovec, soudní znalec, …)
Výdaje na dosažení, zajištění a udržení příjmů:
paušální částkou z příjmů
• příjmy ze zemědělské výroby 50%
• příjmy z práv průmyslového, duševního vlastnictví a autorských práv 30%
• příjmy ze živnosti 25%
skutečně zaplacené pojistné na sociální zabezpečení a zdravotní pojištění
skutečně vynaložené výdaje se musejí prokazovat, tím se poplatník stává účetní jednotkou a vzniká mu obchodní majetek
Příjmy z kapitálového majetku
a) samostatný základ daně, srážka u zdroje 15%
• úroky z vkladů na běžných účtech, které nejsou určeny k podnikání
• úroky z vkladů na vkladních knížkách, na termínovaných účtech, z vkladních listů
• úroky z obligací
• podíly na zisku v kapitálových společnostech a družstvech
• dividendy
• podíly na zisku tichého společníka
b) příjmy vstupující do základu daně
• úroky z vkladů na běžných účtech určených pro podnikání
• přijaté úroky z půjček
• příjmy z převodu předkupního práva na cenné papíry
• příjmy tvořící samostatný základ daně za předpokladu, že vnikly z obchodního majetku (srážka zde plní funkci zálohy na daň)
Příjmy z pronájmu
Pronájem nemovitostí, bytů nebo jejich částí, nebytových prostor, movitých věcí kromě příležitostného pronájmu
Výdaje na dosažení, zajištění a udržení příjmů:
a) paušální částkou z příjmů 20%
b) v prokázané výši
Ostatní příjmy
Příležitostné příjmy:
• z pronájmu movitého majetku
• nahodilé příjmy (např. odklízení sněhu, složení uhlí, …)
• příjmy ze zemědělské výroby (ne samostatně hospodařící rolník)
do 20.000 Kč ročně osvobozeny od daně z příjmů
příjmy z prodeje majetku
příjmy ze zděděných průmyslových a duševních práv
výhry ze sportovních a veřejných soutěží - samostatný základ daně 20%
speciality:
samostatný základ daně - honoráře autorům za příspěvky do masmédií (TV, noviny, časopisy)
příjmy z podnikání - lze rozdělit na manžela nebo jen člena domácnosti, dosahují-li pop. příjmů za jejich spolupráci (spolupracující osobu)
sdružení bez správ. subjektivity - nemá právní subjektivitu. Jeden z účastníků sdružení vede účto za celé sdružení
příjmy za více období - příjmy z využ. a převodu práv (spisovatel). Příjmy restaurátorů za restaurování kulturní památky
Odpočty od základu daně
Pouze vůči části základu daně
daňová ztráta - ztráta může vzniknout pouze z příjmů z podnikání a pronájmu. Uplatnit ji lze vůči všem příjmům kromě příjmů ze závislé činností a to kdykoliv v následujících max. 4 zdaňovacích obdobích
uplatnit lze u
• podnikání
• kapitálového majetku
• pronájmu
• ostatní
lze uplatnit najednou nebo po částech. Výhoda: snižuje daňovou povinnost v budoucnu a omezuje tak podnikatelská rizika
Ostatní odpočty
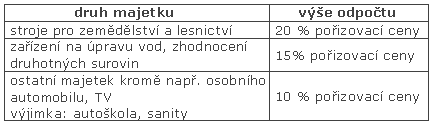
reinvestovaný odpočet
zvýhodňuje toho, kdo investuje do nových technologií, zvýhodňuje pořízení některého hmotného majetku, který lze odepisovat
podmínky:
• kdo uplatňuje musí být prvním vlastníkem
• majetek nesmí být nabyt darováním
• musí být úplně využíván k podnikání
část výdajů na výchovu učňů
• 30% výdajů na výchovu učňů si může podnikatel dát jako odpočet, ale musí se jednat o učební obor začleněný do vzdělávací soustavy ČR
dary na veřejně prospěšné účely
• dar právnické osobě: musí mít sídlo v ČR nebo je to obec
• dar fyzické osobě: provozuje školské zařízení
provozuje zdravotnické zařízení
pečuje o opuštěná zvířata
• minimum: 1.000,- nebo 2% ze základu daně
• maximum: 10% ze základu daně
úroky z úvěrů na bytové potřeby
• k trvalému bydlení poplatníka nebo jeho dětí, rodičů či prarodičů
• jednou z osob, které byl úvěr poskytnut nesmí být poplatník
• maximum: 300.000,- ročně na domácnost
příspěvky na penzijní připojištění
• odečty od základu daně jsou zaplacené příspěvky nad 6.000,- ročně, ale max. do 12.000,- za rok